
Zoho Analytics 7.0
octubre 28, 2026
Nivada Grenchen en el SIAR 2026
octubre 28, 2026
Estrategias de cobranza: los seis desafíos críticos y el poder de la optimización analítica
Las estrategias de cobranza modernas transforman la recuperación de cartera vencida en una ventaja competitiva para las organizaciones. Ulrich Wiesner, consultor principal de preventa en FICO, explica que las empresas superan los esquemas tradicionales cuando adoptan la optimización analítica. Esta metodología matemática permite maximizar los saldos regularizados y preservar al mismo tiempo la lealtad de los clientes.
Limitaciones de la segmentación tradicional frente a la ciencia de datos
Los esquemas convencionales agrupan a los deudores en categorías amplias de riesgo crediticio. Sin embargo, cada usuario presenta circunstancias financieras únicas que demandan tratamientos diferenciados. Por esta razón, la segmentación generalizada muestra un alcance limitado ante patrones de morosidad complejos.
Históricamente, los departamentos de cobranza dependían de la intuición de gestores experimentados. Con el tiempo, las instituciones incorporaron tarjetas de puntuación y modelos predictivos de comportamiento. Aunque estas herramientas mejoraron los resultados, requerían simular escenarios preconcebidos para calcular su rendimiento.
En contraste, la optimización matemática invierte el planteamiento operativo tradicional. El sistema formula preguntas sobre metas y restricciones operativas antes de diseñar cualquier táctica. Los algoritmos exploran el universo completo de alternativas para identificar la opción más rentable. De este modo, la estrategia surge como el resultado riguroso del análisis y no como una suposición inicial.
Frontera eficiente y balance cuantitativo de costos
La optimización analítica revela de forma simultánea todas las decisiones viables para un portafolio crediticio. Mediante este enfoque, los directivos evalúan las compensaciones cuantitativas entre la recuperación financiera y los recursos operativos invertidos.
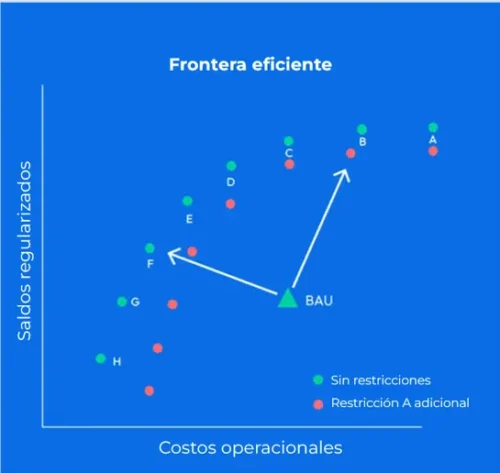
El gráfico de frontera eficiente ilustra las combinaciones óptimas de cobranza para presupuestos específicos. Al incorporar restricciones adicionales, como límites en canales o acciones mandatorias, la curva se desplaza de manera medible. En consecuencia, la gerencia calcula el costo financiero exacto de cada política interna antes de aplicarla en el mercado.
Los seis desafíos estructurales en la recuperación de cartera
FICO identifica seis retos principales que determinan el desempeño de los departamentos de cobranza en la actualidad:
- Escala: Ofrecer asistencia individual a miles de personas requiere datos demográficos, laborales y de gastos que complementen el historial crediticio. Los modelos analíticos determinan qué cuentas resuelven su saldo por canales de autoservicio y cuáles necesitan la intervención de un gestor humano.
- Relevancia: La recuperación de cartera representa un punto de interacción decisivo para reducir el deterioro crediticio y elevar el valor de vida del cliente (LTV). Un tratamiento adecuado durante etapas de estrés financiero fortalece el índice de promotores netos (NPS) y protege la relación comercial futura.
- Transparencia: Los directivos deben balancear objetivos opuestos como la contención de pérdidas y el control de costos operativos. La optimización resuelve escenarios de asignación de personal en cuestión de minutos, objetivando el diálogo entre las áreas operativas.
- Velocidad: Las condiciones económicas y las presiones competitivas demandan ajustes rápidos de criterio. Las plataformas modernas permiten modificar parámetros desde cuentas particulares hasta políticas generales con visibilidad inmediata del impacto.
- Cumplimiento normativo: Los marcos legales priorizan el trato justo, los límites de contacto y la evaluación de la capacidad real de pago. La optimización integra estas reglas como restricciones automáticas para resguardar a los usuarios en situación de vulnerabilidad.
- Experiencia del cliente: El cobro agresivo genera fricciones permanentes que deterioran la contratación de nuevos productos. Por consiguiente, las organizaciones equilibran los cobros con indicadores de satisfacción para asegurar la rentabilidad de largo plazo.
Metodología de tres pasos para optimizar las decisiones
El diseño de una estrategia analíticamente justificada sigue un procedimiento estructurado:
- Definir los objetivos clave: La organización establece metas prioritarias, tales como maximizar las tasas de regularización de cartera vencida.
- Determinar las restricciones operativas: El equipo fija techos presupuestarios, frecuencias máximas de contacto y políticas institucionales.
- Calcular la solución óptima: Los algoritmos procesan modelos de acción-efecto para predecir la conducta del deudor y asignar la táctica más efectiva a cada caso.
Fases de adopción en la infraestructura operativa
La implementación de estas capacidades analíticas no exige sustituir los sistemas operativos existentes de la compañía. La integración se desarrolla en tres etapas prácticas que garantizan un despliegue ágil:
- Análisis y configuración técnica con base en modelos estadísticos avanzados.
- Generación y ajuste de estrategias gestionadas directamente por los especialistas de negocio.
- Implementación directa de la lógica de decisión en las plataformas operativas vigentes.
Ulrich Wiesner concluye que la ciencia de datos permite abandonar las conjeturas en la administración del riesgo. De esta manera, las entidades financieras convierten la cobranza en una herramienta estratégica que resguarda el capital y robustece la confianza del consumidor.
Este contenido fue procesado y optimizado por el equipo editorial de Neurona Magazine a partir de la información proporcionada.